

Geld lenen voor een verbouwing
Hypotheek verhogen of Persoonlijke Lening?
Er zijn verschillende manieren om je verbouwing te betalen. Je kunt je spaargeld gebruiken, je hypotheek verhogen of een Persoonlijke Lening afsluiten. Bekijk de mogelijkheden, doe de keuzewijzer en ontdek wat het beste bij jou past.
Doe de keuzewijzer
1. Verbouw je een eigen huis of huurhuis?
Heb je geen eigen geld of wil je dit niet gebruiken? Dan kun je kiezen uit verschillende manieren om je verbouwing te betalen. Lees de antwoorden op de vragen in deze keuzewijzer om de juiste keuze te maken
Eigen huis
Heb je een eigen huis? Dan kun je voor een lening kiezen of je verbouwing betalen met je hypotheek. Let goed op de kosten van je verbouwing en bedenk vooraf hoe snel je deze terug wilt betalen. Bekijk daarvoor ook de andere vragen in deze keuzewijzer.
Huurhuis
Heb je een huurhuis? Als je geen eigen geld hebt of dit niet wilt gebruiken, kan een Persoonlijke Lening een handje helpen. Goed om te weten: ABN AMRO biedt zelf geen leningen meer aan. Je sluit een Persoonlijke Lening daarom af bij onze partner Lendris, specialist in leningen. Lendris leningen zijn exclusief ontwikkeld voor geselecteerde banken en verkrijgbaar via ABN AMRO. Let op: je moet al klant van ABN AMRO zijn om bij Lendris te kunnen lenen. Het minimale bedrag dat je kunt lenen met een Persoonlijke Lening is € 5.000.
2. Wil je de verbouwing met eigen geld betalen?
Als je gaat verbouwen, is je eigen geld gebruiken altijd de voordeligste oplossing. Maar gebruik niet al je eigen geld. Het is verstandig om een deel apart te houden als reserve.
3. Heeft je huis nu overwaarde? Of wordt het door de verbouwing meer waard?
Hypotheek
Met de overwaarde kun je mogelijk je huidige hypotheek verhogen of een tweede hypotheek afsluiten. Dat kan ook als je woning na de verbouwing meer waard wordt. Een taxateur schat dit van tevoren in.
Persoonlijke Lening
Bij het afsluiten van een lening wordt er niet naar de waarde van je woning gekeken.
4. Hoe snel wil je de financiering aflossen?
Hoe langer je erover doet om je hypotheek of lening terug te betalen, hoe lager je maandlasten. Maar de totale kosten worden wél hoger bij een langere looptijd. Zo is de looptijd van een hypotheek maximaal 30 jaar. Dat betekent dat het bedrag dan afgelost moet zijn.
Goed om te weten
Zo snel mogelijk je financiering aflossen is misschien niet de beste oplossing voor jou. Of dat zo is, hangt van veel zaken af. Bijvoorbeeld van de huidige rente en of je kosten betaalt voor taxatie en notaris. Vergelijk daarom altijd vooraf de kosten van een lening en een hypotheek.
Binnen 12 jaar aflossen?
Als je binnen 12 jaar wilt aflossen, kan een lening voor jou een oplossing zijn. Bij een korte looptijd kan het rentevoordeel van een hypotheek wegvallen door de bijkomende kosten.
Langer dan 12 jaar lenen?
Als het je niet uitmaakt dat je aflosperiode langer dan 12 jaar loopt, kun je ook kiezen voor een hypotheek. De waarde van je woning en je financiële situatie moeten dit natuurlijk wel toelaten.
5. Hoeveel gaat je verbouwing (ongeveer) kosten?
Als je een hypotheek afsluit, zijn er bijkomende kosten. Denk aan notaris-, advies- en servicekosten. Is je verbouwing niet zo duur? Dan kan een hypotheek minder interessant zijn.
Minder dan € 20.000?
Als je minder dan € 20.000 nodig hebt voor je verbouwing, is een lening een goede oplossing. Tenzij de bijkomende kosten voor een hypotheek minimaal zijn. Bijvoorbeeld omdat je geen advies en taxatie nodig hebt, of niet naar de notaris hoeft.
Meer dan € 20.000?
Als je minder dan € 20.000 nodig hebt voor je verbouwing, is een hypotheek een oplossing. Tenzij je onbeperkt extra wilt kunnen aflossen. Of als je het geld snel nodig hebt.
6. Wil je je woning verduurzamen?
Voor een duurzame verbouwing gelden vaak gunstige voorwaarden. Misschien is de Duurzaam Wonen Hypotheek, met aantrekkelijke rente, iets voor jou.
Daarnaast kun je:
- meer lenen bij een hypotheek (106% van de marktwaarde).
- korting krijgen op je hypotheekrente als je woning na de verbouwing energielabel A of B heeft.
- misschien subsidie krijgen als je kiest voor energiezuinige maatregelen.
1. Verbouw je een eigen huis of huurhuis?
Heb je geen eigen geld of wil je dit niet gebruiken? Dan kun je kiezen uit verschillende manieren om je verbouwing te betalen. Lees de antwoorden op de vragen in deze keuzewijzer om de juiste keuze te maken
Eigen huis
Heb je een eigen huis? Dan kun je voor een lening kiezen of je verbouwing betalen met je hypotheek. Let goed op de kosten van je verbouwing en bedenk vooraf hoe snel je deze terug wilt betalen. Bekijk daarvoor ook de andere vragen in deze keuzewijzer.
Huurhuis
Heb je een huurhuis? Als je geen eigen geld hebt of dit niet wilt gebruiken, kan een Persoonlijke Lening een handje helpen. Goed om te weten: ABN AMRO biedt zelf geen leningen meer aan. Je sluit een Persoonlijke Lening daarom af bij onze partner Lendris, specialist in leningen. Lendris leningen zijn exclusief ontwikkeld voor geselecteerde banken en verkrijgbaar via ABN AMRO. Let op: je moet al klant van ABN AMRO zijn om bij Lendris te kunnen lenen. Het minimale bedrag dat je kunt lenen met een Persoonlijke Lening is € 5.000.
2. Wil je de verbouwing met eigen geld betalen?
Als je gaat verbouwen, is je eigen geld gebruiken altijd de voordeligste oplossing. Maar gebruik niet al je eigen geld. Het is verstandig om een deel apart te houden als reserve.
3. Heeft je huis nu overwaarde? Of wordt het door de verbouwing meer waard?
Hypotheek
Met de overwaarde kun je mogelijk je huidige hypotheek verhogen of een tweede hypotheek afsluiten. Dat kan ook als je woning na de verbouwing meer waard wordt. Een taxateur schat dit van tevoren in.
Persoonlijke Lening
Bij het afsluiten van een lening wordt er niet naar de waarde van je woning gekeken.
4. Hoe snel wil je de financiering aflossen?
Hoe langer je erover doet om je hypotheek of lening terug te betalen, hoe lager je maandlasten. Maar de totale kosten worden wél hoger bij een langere looptijd. Zo is de looptijd van een hypotheek maximaal 30 jaar. Dat betekent dat het bedrag dan afgelost moet zijn.
Goed om te weten
Zo snel mogelijk je financiering aflossen is misschien niet de beste oplossing voor jou. Of dat zo is, hangt van veel zaken af. Bijvoorbeeld van de huidige rente en of je kosten betaalt voor taxatie en notaris. Vergelijk daarom altijd vooraf de kosten van een lening en een hypotheek.
Binnen 12 jaar aflossen?
Als je binnen 12 jaar wilt aflossen, kan een lening voor jou een oplossing zijn. Bij een korte looptijd kan het rentevoordeel van een hypotheek wegvallen door de bijkomende kosten.
Langer dan 12 jaar lenen?
Als het je niet uitmaakt dat je aflosperiode langer dan 12 jaar loopt, kun je ook kiezen voor een hypotheek. De waarde van je woning en je financiële situatie moeten dit natuurlijk wel toelaten.
5. Hoeveel gaat je verbouwing (ongeveer) kosten?
Als je een hypotheek afsluit, zijn er bijkomende kosten. Denk aan notaris-, advies- en servicekosten. Is je verbouwing niet zo duur? Dan kan een hypotheek minder interessant zijn.
Minder dan € 20.000?
Als je minder dan € 20.000 nodig hebt voor je verbouwing, is een lening een goede oplossing. Tenzij de bijkomende kosten voor een hypotheek minimaal zijn. Bijvoorbeeld omdat je geen advies en taxatie nodig hebt, of niet naar de notaris hoeft.
Meer dan € 20.000?
Als je minder dan € 20.000 nodig hebt voor je verbouwing, is een hypotheek een oplossing. Tenzij je onbeperkt extra wilt kunnen aflossen. Of als je het geld snel nodig hebt.
6. Wil je je woning verduurzamen?
Voor een duurzame verbouwing gelden vaak gunstige voorwaarden. Misschien is de Duurzaam Wonen Hypotheek, met aantrekkelijke rente, iets voor jou.
Daarnaast kun je:
- meer lenen bij een hypotheek (106% van de marktwaarde).
- korting krijgen op je hypotheekrente als je woning na de verbouwing energielabel A of B heeft.
- misschien subsidie krijgen als je kiest voor energiezuinige maatregelen.
De verschillen tussen de manieren van financieren
Lees hieronder meer over de verschillen tussen een Persoonlijke Lening en het verhogen van je hypotheek. Of bereken hoeveel je misschien bij Lendris kunt lenen als je kiest voor een Persoonlijke lening.

Persoonlijke Lening
- Geen eigen woning met overwaarde nodig
- Vaak een hogere rente dan bij een hypotheek
- Geen extra kosten
- Kortere looptijd
- Online aanvragen, geen taxatie nodig
- Onbeperkt aflossen, zonder kosten

Hypotheek verhogen
- Eigen woning met overwaarde nodig
- Lagere rente dan bij een lening
- Extra kosten voor bijvoorbeeld afsluiten, advies en notaris
- Vaak langere looptijd mogelijk
- Aanvragen kan niet online en duurt langer dan bij een lening
- Elk jaar een percentage kosteloos extra aflossen (kijk in de voorwaarden van je hypotheek)
Veelgestelde vragen over het financieren van een verbouwing
Voor welke verbouwing wil je geld lenen?
Van dakkapel tot nieuwe keuken of tuin: een verbouwing kan de waarde van je huis flink verhogen. Je kunt een verbouwing op meerdere manieren financieren. Heb je niet genoeg geld voor de verbouwing van je huis? Dan kan een Persoonlijke Lening van onze leenpartner Lendris je helpen.
Keuken
Een nieuwe keuken maakt je huis mooier, het koken leuker en je leven makkelijker. Met een lening financier je de keuken van je dromen.
Badkamer

Toe aan een nieuwe badkamer? Of wil je de oude badkamer opknappen? Als je niet genoeg eigen geld hebt, kan een lening je helpen.
Tuin

Of je nou kiest voor meer groen, een zonneterras of een complete make-over: voor het opknappen van je tuin kan een lening een handje helpen.
Renovatie
Wil jij je huis renoveren maar weet je nog niet hoe je de renovatie moet financieren? Een lening kan het antwoord zijn.
Dakkapel
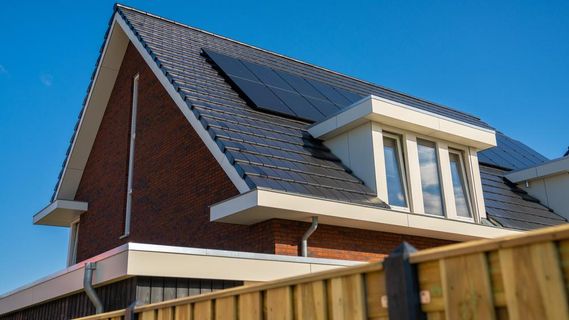
Een dakkapel biedt extra ruimte en licht in je huis, en verhoogt de waarde van je woning. Je kunt een dakkapel financieren met een lening.
Uitbouw

Met een uitbouw krijg je extra ruimte zonder te verhuizen. Lenen voor een uitbouw kan een oplossing zijn als je je hypotheek niet wilt verhogen.
Maak vrijblijvend een afspraak
Lenen via je hypotheek

Bespreek je mogelijkheden tijdens een gratis oriëntatiegesprek.
Lenen voor energiezuinige maatregelen

Isolatie, HR+++-ramen of zonnepanelen? Onze adviseurs vertellen je graag over de financiering.