
Pensioenbeleggen: iets voor nu of voor later?
Je pensioen lijkt misschien nog ver weg. Toch is het slim om op tijd zelf aanvullend pensioen op te bouwen. Dan heb je straks mogelijk meer financiële ruimte. Pensioenbeleggen is een van de manieren om dat te doen. Maar wat is pensioenbeleggen precies? En wanneer past het wel of juist niet bij je?
Beleggen brengt risico’s met zich mee. Je kunt (een deel van) je inleg verliezen.
De verschillen tussen pensioensparen en pensioenbeleggen
Met pensioensparen zet je geld vast op een pensioenrekening. Je ontvangt rente en hebt vooraf meer duidelijkheid, al verschillen rente en voorwaarden per product. Ook kun je mogelijk belastingvoordeel krijgen over je inleg. Anders dan bij een gewone spaarrekening kun je het geld niet tussendoor opnemen.
Bij pensioenbeleggen wordt je geld belegd in bijvoorbeeld aandelen en obligaties. Dat geeft kans op meer rendement dan sparen, maar de waarde kan ook dalen. Ook hierbij krijg je mogelijk belastingvoordeel en staat je geld vast op een pensioenrekening.
Je kunt ook kiezen voor een combinatie. Zo combineer je meer zekerheid van pensioensparen met de kans op een hoger rendement via pensioenbeleggen. Wat het beste bij je past, hangt af van je financiële situatie, doelen en hoeveel risico je wilt én kunt nemen. Beide zijn bedoeld voor geld dat je niet op korte termijn nodig hebt.
Wat zijn de voordelen van pensioenbeleggen?
Een belangrijk voordeel van pensioenbeleggen is de kans op een hoger rendement. Met een lange beleggingshorizon kun je tussentijdse schommelingen mogelijk beter opvangen.
Daarnaast kun je mogelijk gebruikmaken van belastingvoordelen. Dat hangt af van je persoonlijke situatie en of je jaarruimte of reserveringsruimte hebt: de ruimte die bepaalt hoeveel je met belastingvoordeel mag inleggen. Fiscale regels kunnen veranderen, dus blijf op de hoogte.
Wat zijn de nadelen van pensioenbeleggen?
Pensioenbeleggen brengt risico's met zich mee. De waarde van beleggingen kan schommelen door ontwikkelingen op financiële markten. Daardoor kan je opgebouwde vermogen lager uitvallen dan je had gehoopt.
Daarnaast staat het geld meestal vast tot je pensioen. Heb je het eerder nodig? Dan kun je daar niet zomaar over beschikken.
Waarom is het verstandig om op jonge leeftijd te beginnen?
Hoe eerder je begint, hoe langer je inleg de tijd krijgt om mogelijk te groeien. Zelfs een relatief klein bedrag per maand kan over een lange periode een groot verschil maken.
Stel dat je vanaf je 30e iedere maand een bedrag inlegt. Dan heeft je vermogen tientallen jaren om mogelijk rendement op te bouwen. Begin je pas tien jaar later, dan mis je een deel van die opbouwperiode.
Heeft starten op latere leeftijd nog zin?
Hoewel je minder tijd hebt dan iemand die op jonge leeftijd is begonnen, kun je nog steeds vermogen opbouwen voor later. Kijk daarbij naar je persoonlijke situatie: wat je na je pensioenleeftijd wilt doen, hoeveel financiële ruimte je hebt en wat je al hebt opgebouwd aan mogelijk werkgeverspensioen. Dat laatste kun je bekijken via mijnpensioenoverzicht.nl
Waar moet je op letten voordat je begint?
Voordat je start, helpt het om inzicht te hebben in je situatie. Vooral als je weinig of geen pensioen via een werkgever opbouwt, bijvoorbeeld als zzp’er, is dit extra belangrijk. Let bijvoorbeeld op:
- Je huidige pensioenopbouw
- Je financiële doelen
- Hoeveel risico je wilt en kunt nemen
- Of je voldoende spaargeld hebt voor onverwachte uitgaven
- De kosten en voorwaarden van een pensioenproduct
Wanneer is pensioenbeleggen niet verstandig?
Pensioenbeleggen past niet bij iedereen. Heb je geen financiële buffer voor onverwachte kosten? Wil je geen risico nemen met vermogensopbouw? Of denk je het geld op korte termijn nodig te hebben? Dan kan het verstandig zijn om eerst je andere financiële doelen op orde te brengen.
Denk vandaag na over later
Pensioenbeleggen is geen oplossing die voor iedereen hetzelfde werkt. Maar door je erin te verdiepen, krijg je meer inzicht in de mogelijkheden voor later. Of je nu vroeg begint of pas later instapt: bewust nadenken over je pensioen kan helpen om de juiste keuzes te maken die bij jou passen.
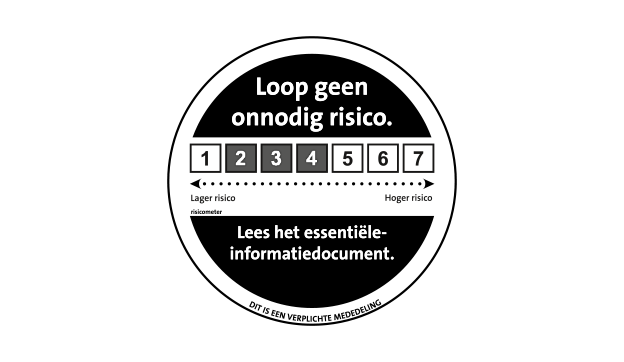
Beleggen kent risico's
Pensioenbeleggen doe je met geld dat je over hebt en past binnen je jaarruimte. Beleggen brengt risico’s met zich mee. Je kunt (een deel van) je inleg verliezen. Het is goed om je hiervan bewust te zijn. Lees voor meer informatie het essentiële informatiedocument (PDF, 72 KB) .
In 3 stappen naar een goed pensioen
Stap 1: check je pensioen

Ga naar Mijnpensioenoverzicht en log in met je DigiD. Je ziet direct in je scherm staan hoeveel pensioen je later ontvangt.
Stap 2: bereken je jaarruimte

Naast AOW en een eventueel werkgeverspensioen kun je zelf extra sparen of beleggen voor een aanvullend pensioen. Binnen de jaarruimte vul je je pensioen aan met mogelijk belastingvoordeel.
Stap 3: open een pensioenrekening

Geopend? Dan start je met sparen en/of beleggen voor je aanvullend pensioen.